成立刚满四年的AI语音公司ElevenLabs,把自己的账面身价推到了220亿美元。
驱动这轮估值跃升的交易细节已经明确:由Wellington Management与T. Rowe Price联合领投,公司完成了一笔3亿美元的员工要约收购。距离红杉资本领投上一轮融资过去仅7个月,其纸面估值直接翻倍。联合创始人Mati Staniszewski同时亮出了亮眼的成绩单,公司年经常性收入(ARR)达到6亿美元,超过55%来自传统政企客户,其智能体每周处理的对话量突破1500万次。
但这笔交易最值得玩味的细节,是公司账户没有进账一分钱新增运营资金。3亿美元全部用于早期员工与老股东转让已归属股权。用接近40倍的市销率接盘一家底层单点技术供应商,资本市场买下的不是一条稳固的技术护城河,而是一场在端到端大模型同质化前夕争分夺秒的流动性撤退。
37倍估值倍数背后的老股套现与毛利黑箱
以6亿美元ARR计算,这笔交易对应的估值倍数在36.7倍至44倍之间。在整个二级市场对软件工具类企业倍数持续压缩的周期里,超过36倍ARR的要约收购极为罕见。
狂飙的营收掩盖了单位经济模型的脆弱。传统SaaS企业普遍享有80%以上的毛利率,但语音AI模型不同于传统代码托管,它必须实时吃下高并发的GPU推理算力、低延迟音频合成管线与流式网络带宽。面对外界关于盈利能力的追问,管理层至今没有披露经审计的GAAP净利润与真实毛利率,Staniszewski甚至公开表态不介意毛利率受损。
当创始人亲口承认模型代差将在未来三到五年内被抹平,所谓的不介意牺牲毛利率,本质上是在缺乏全栈控制力时的被动防守。离线配音业务或许有利润垫,但企业级实时交互业务的高昂算力成本,正在把这家独角兽逼入重资产运行的泥潭。
开发者市场价格倒挂与客户自研反噬
ElevenLabs过去赖以成名的武器,是业内顶尖的拟真度和声音克隆表现力。在早期的语音技术拼装链路中,企业往往采用语音识别、文本大模型与语音合成外挂的模式,ElevenLabs借此迅速占领了中高端调用市场。
但这层技术溢价正在遭遇上下游的双向挤压。
下游应用客户一旦起量,第一件事就是拔掉外部API。典型代表是智能对话平台Decagon。Decagon在早期借助ElevenLabs完成冷启动,但在站稳企业客服阵地后,迅速推出Decagon Voice 2.0,通过强化学习和自有推理栈转入自研,生成延迟压低65%。应用层企业按解决率和替代工时向终端客户收取高昂客单价,上游的纯语音接口却被迅速甩开,沦为过渡脚手架。
更直接的威胁来自底座巨头的廉价倾销。在开发者采用度上,根据调研机构Artificial Analysis公布的数据,OpenAI在语音生成模型中的采用率已达63%,超过了ElevenLabs的50%。
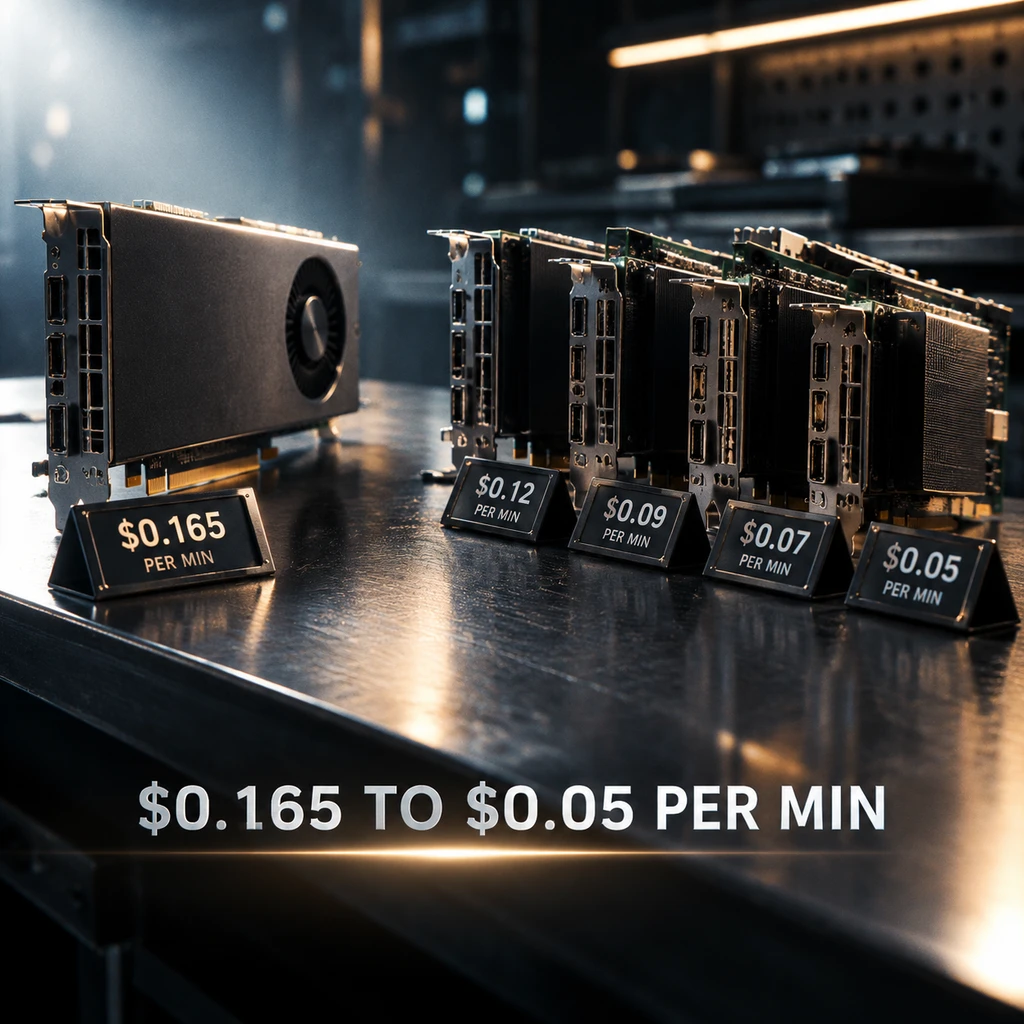
打开各家的开发者价格清单,这种剪刀差尤为刺眼。公有云厂商和基础大模型厂商正在把语音合成打成底层基础设施,单价直接压到ElevenLabs的三分之一甚至更低。
| 供应商 / 方案 | 计费规格 | 参考折算单价 | 开发者采用度 (2025H1) | 技术路径特征 |
|---|---|---|---|---|
| ElevenLabs (Flash/Turbo) | 50 美元 / 100万字符 | 约 0.08~0.17 美元/分钟 | 50% | 外挂式拟真 TTS |
| ElevenLabs (多语言 v3) | 100 美元 / 100万字符 | 高溢价专业配音档位 | 50% | 高精度多情感管线 |
| OpenAI (TTS-1 / HD) | 15 / 30 美元 / 100万字符 | 0.05 美元/分钟 (GPT-Live-1) | 63% | 原生端到端多模态全双工 |
| Google Cloud (Chirp 3 HD) | 16 / 30 美元 / 100万字符 | 30 美元 / 100万字符 | 22% | 超大规模云上语音库 |
| Azure Speech (Neural) | 15~22 美元 / 100万字符 | 大规模企业折扣绑定 | 16% | 深度嵌入微软企业生态 |
| Deepgram (Agent标准版) | 分时计费 (2026年标价) | 0.075 美元/分钟 | 快速上升 | 专用低延迟实时语音栈 |
随着原生端到端(Speech-to-Speech)架构逐步成熟,OpenAI的GPT-Live-1与谷歌的Gemini Live API都已支持毫秒级全双工交互。当大模型底层可以直接吞吐音频信号,原先依赖独立API串联各环节的语音外挂结构,在技术架构上就失去了继续维持数倍溢价的理由。
诉讼发酵与监管风暴的合规收网
除了商业层面的前后夹击,围绕声音版权与合成风险的法律体系正在快速收紧。
声音资产的确权已经走入实体法。美国田纳西州通过《ELVIS法案》把个人声音提升为人格财产,联邦通信委员会(FCC)将AI合成音频直接界定为人工电话语音,施加严格的外呼审批限制;欧盟《AI法案》也落地了所有合成音频必须具备机读水印的强制条款。
诉讼层面的火星已经烧到脚边。目前已有专业配音演员在特拉华州就未经授权克隆与使用声音发起版权诉讼,伊利诺伊州法院也受理了针对其违反生物识别隐私法(BIPA)的集体指控。
更具杀伤力的是立法机构的介入。美国国会参议员就深度伪造引发的电信欺诈,对相关语音合成供应商发起了质询调查。对需要采购语音服务的金融、医疗和政企客户而言,任何一起标志性诉讼的判决,都可能直接阻断采购流程。
独立中间件的技术宿命
在科技产业的扩张史里,这类场景并不陌生。如同早期PC时代那些专门负责图形渲染加速或声卡处理的独立子卡,在主板架构和通用芯片算力成熟后,绝大多数独立中间件最终都会被主干平台自然吞噬。技术过渡期的暴利,往往不能等同于长期的商业壁垒。
工欲善其事,必先利其器。然而当利器本身被工业流水线化,制造工具的人就必须承受价格被砸向地面的现实。
从商业策略来看,ElevenLabs的团队做出了极其理性的财务抉择。在技术同质化的大限来临前,以220亿美元的纸面高位促成3亿美元老股套现,为核心团队与早期资本锁定落袋收益。但对于仍在考察呼叫中心或Agent底层架构的企业买方而言,把底座全盘系于一家价格昂贵、毛利不透明且面临平台吞噬风险的单点供应商身上,绝非长久之计。守住自有数据资产,保留随时向原生底座或开源模型平移的接口弹性,才是眼下最现实的选择。